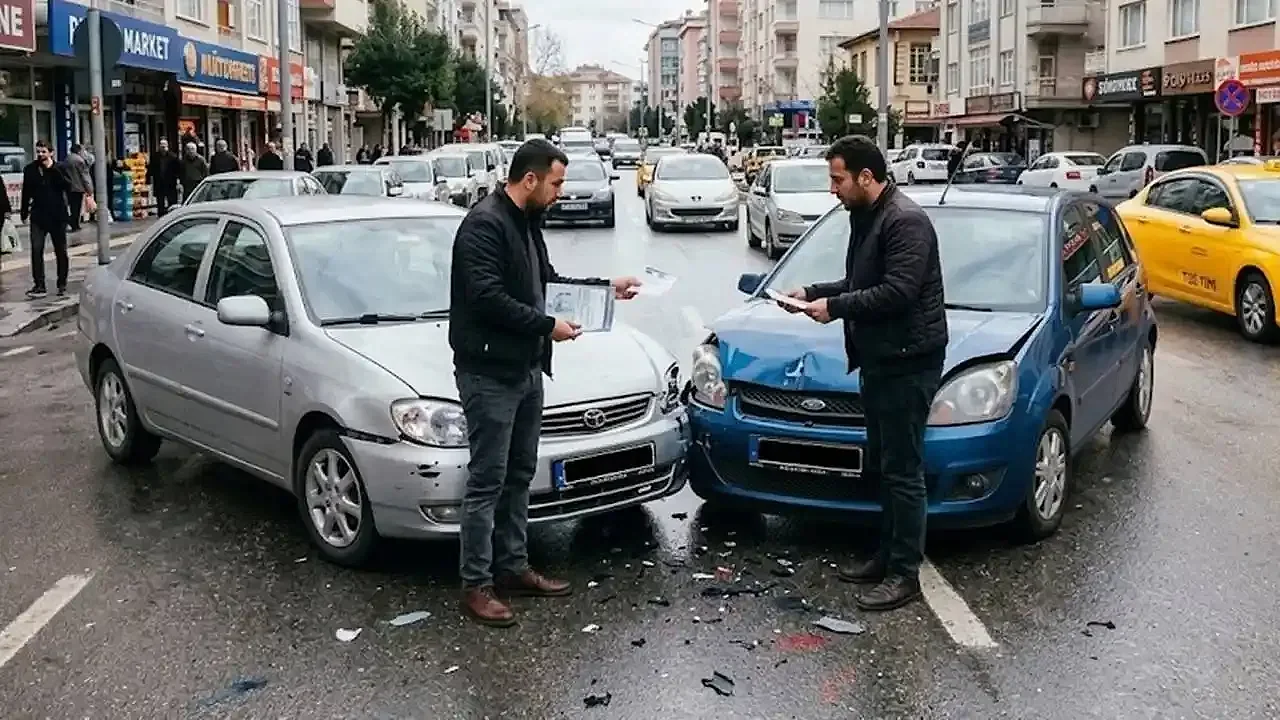
Bir araç sahibi olduğunda karşılaşılan sigorta türleri genellikle iki ana grupta toplanır: kanunen yaptırılması zorunlu olan trafik sigortası ve isteğe bağlı olarak yaptırılan ihtiyari sigortalar. Bu iki sigorta türü, hangi zararın karşılanacağı ve kimin lehine koruma sağladığı bakımından birbirinden belirgin şekilde ayrılır.Bu ayrımı bilmemek, bir kaza sonrasında beklenmedik sürprizlerle karşılaşılmasına yol açabilir. Örneğin bazı sürücüler zorunlu sigortalarının kendi araçlarındaki hasarı da karşılayacağını düşünür; oysa bu iki sigorta türünün koruma alanı temelde farklı kurgulanmıştır.Sigorta poliçelerinin çeşitliliği zaman içinde artmış olsa da temel ayrım hâlâ aynı mantığa dayanır: bir teminat kanun gereği zorunludur ve belirli bir asgari koruma sunar, diğeri ise sürücünün kendi tercihiyle şekillenir ve kapsamı poliçeden poliçeye değişebilir.Bu iki yapıyı birbirinden ayırt edebilmek, araç sahibinin bir kaza sonrasında hangi sigortaya başvuracağını bilmesini kolaylaştırır. Kendi aracındaki zarar için başvurulacak yer ile karşı tarafa verilen zarar için başvurulacak yer çoğu zaman farklıdır ve bu farkın bilinmesi gereksiz yazışmaların önüne geçer.
Zorunlu Trafik Sigortasının Sağladığı Güvence
Zorunlu trafik sigortası, kanun gereği her araç sahibinin yaptırması gereken bir sigorta türüdür. Bu sigortanın temel amacı, aracın karıştığı bir kazada karşı tarafa verilen zararı karşılamaktır; yani bu teminat sigortalının kendi aracına değil, kazada zarar gören diğer tarafa yönelik bir güvence sağlar.Bu sigorta türünün kapsamı kanunla belirlenen bir çerçeveye dayandığı için sigorta şirketleri bu asgari korumayı kendi istekleriyle daraltamaz. Kazaya karışan tarafların kim olduğu, kusur durumu ve zararın niteliği, bu sigortadan yapılacak ödemenin kapsamını belirleyen genel etkenler arasında sayılabilir.Karşı tarafa ödenebilecek kalemler arasında onarım bedelinin yanında aracın piyasa değerindeki azalma da bulunur;
değer kaybı hesaplama yöntemleri ise zaman içinde değişebildiği için bu kalemde güncel uygulamanın ayrıca kontrol edilmesi gerekir.Zorunlu sigortanın bir teminat limiti bulunduğu da unutulmamalıdır. Karşı tarafa verilen zarar bu limiti aştığında, aşan kısım için sigortalının kendisine başvurulması gündeme gelebilir; bu nedenle bazı araç sahipleri zorunlu sigortanın yanında ek koruma sağlayan poliçeleri de tercih eder.
İhtiyari Teminatların Genel Çerçevesi
İhtiyari sigortalar, kasko gibi isteğe bağlı yaptırılan poliçeleri kapsar ve genellikle aracın kendisine gelecek zararları güvence altına alır. Bu poliçelerin kapsamı sigorta şirketinden şirkete ve seçilen pakete göre değişebilir; bazı ek teminatlarla koruma alanı genişletilebilirken, bazı durumlar poliçe kapsamı dışında tutulabilir.Bu nedenle bir ihtiyari sigorta yaptırılırken yalnızca fiyat değil, poliçenin kapsamı ve istisnaları da dikkatle incelenmelidir. Poliçe metninde yer alan genel ve özel şartlar, hangi olayların teminat kapsamında sayılacağını gösteren asıl kaynaktır.Poliçe sınırları konuşulurken sürücünün kaza anındaki davranışı da önem kazanır. Alkol veya kasıt gibi hallerde olay yalnızca sigorta hukukuyla sınırlı kalmaz, ceza hukukuna da taşınabilir.
Ceza avukatı açısından bu tür dosyalarda ilk bakılan nokta, olayın hangi suç tanımına girdiği ve soruşturmanın hangi aşamada olduğudur.İhtiyari sigortalarda muafiyet, ek teminat ve anlaşmalı servis gibi kavramlar da sıkça karşılaşılan başlıklardır. Bu kavramların poliçede nasıl tanımlandığı, hasar anında sigortalının cebinden ne kadar ödeme çıkacağını ve aracın hangi koşullarda onarılacağını doğrudan etkiler.Zorunlu ve ihtiyari sigortaların bir arada değerlendirilmesi, bir kazada ortaya çıkan zararın kim tarafından ve hangi kalemler üzerinden karşılanacağını daha net görmeyi sağlar. Aynı kazadan hem zorunlu sigorta hem de ihtiyari sigorta kapsamında farklı talepler doğabilir; iki sigortanın birbirini nasıl tamamladığını bilmek bu yüzden önemlidir.Araç sahiplerinin poliçe yenileme dönemlerinde yalnızca fiyat karşılaştırması yapmak yerine kapsam değişikliklerini de gözden geçirmesi önerilir. Önceki dönemde geçerli olan bir kapsamın sonraki dönemde aynı şekilde devam edip etmediğini kontrol etmek, olası bir kaza anında sürpriz yaşanmasını önler.Poliçe koşullarının dikkatli okunması, hem zorunlu hem de ihtiyari sigortalarda beklenmedik durumlarla karşılaşılmasını önler. Hangi durumların teminat kapsamında olduğunu, hangilerinin kapsam dışında bırakıldığını önceden bilmek, kaza sonrasında yaşanabilecek anlaşmazlıkların önüne geçer.Poliçe metnindeki kavramların hukuki karşılığını merak edenler, bir
Avukatlık Bürosu tarafından yayımlanan açıklamalarla bu kavramları karşılaştırarak daha net bir tablo elde edebilir.